

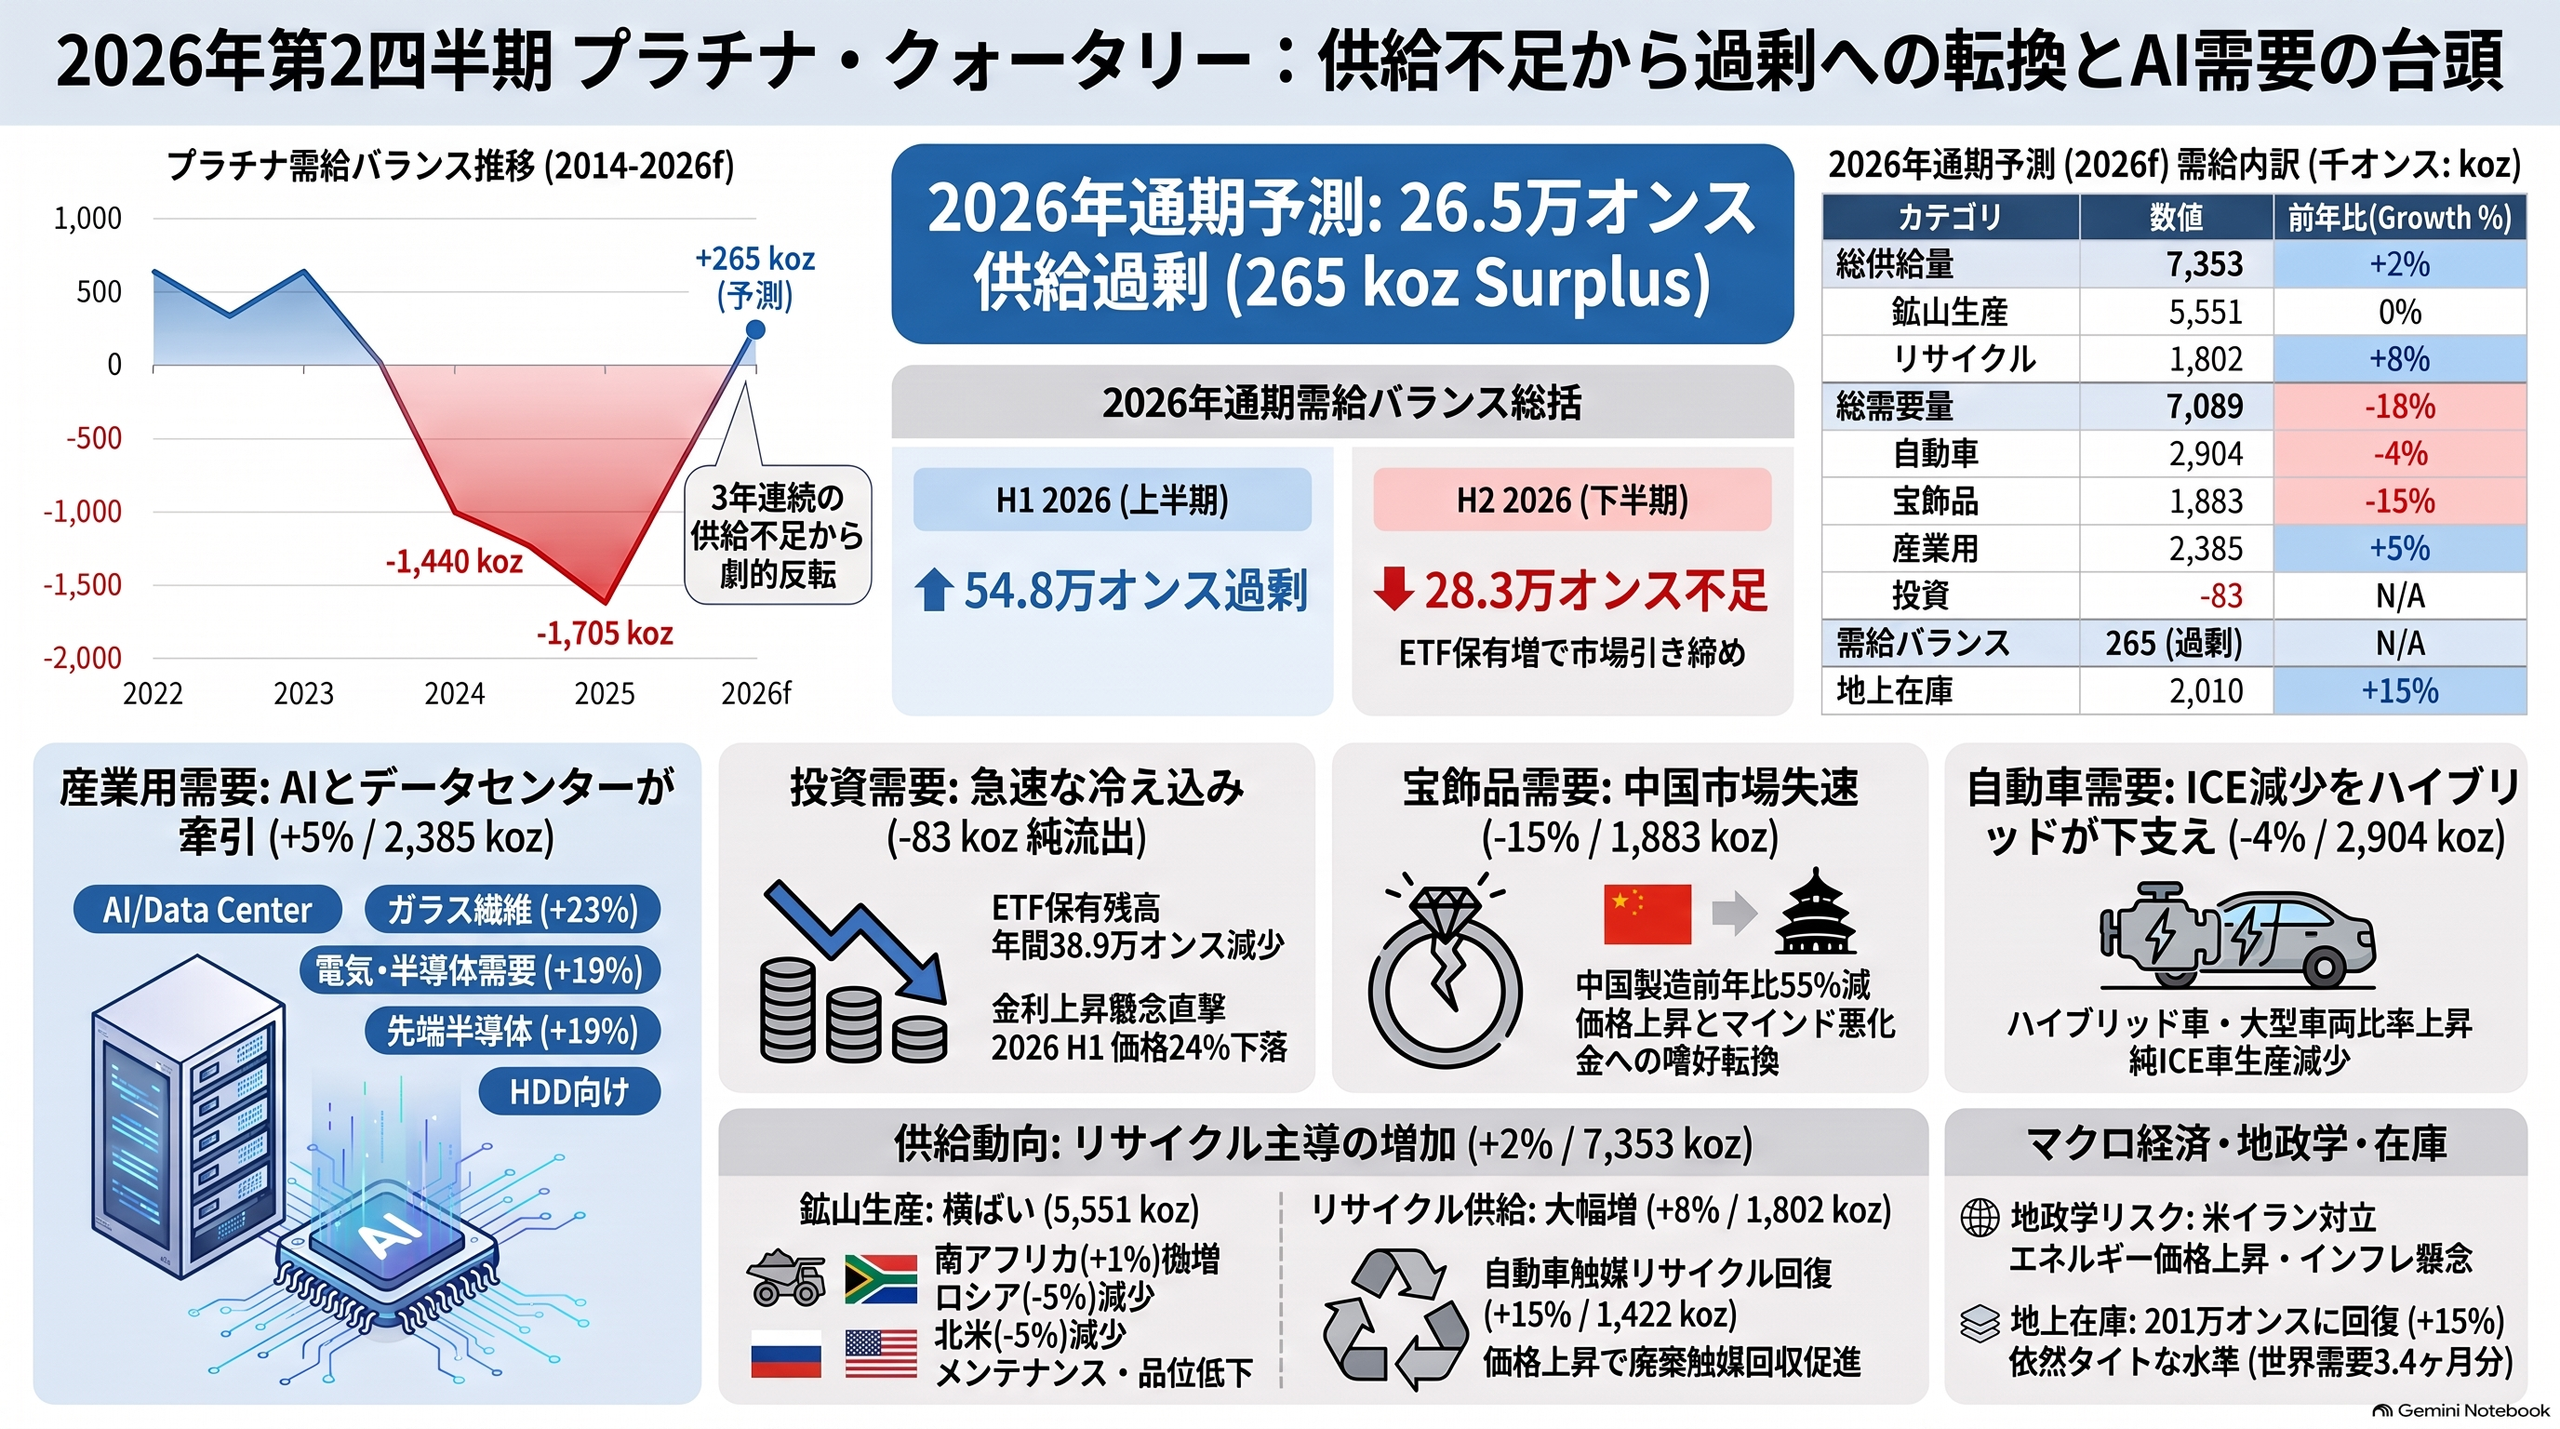
ワールド・プラチナ・インベストメント・カウンシル(WPIC)は9日、2026年第2四半期(4~6月期)の四半期レポート「プラチナ・クォータリー」を発表した。世界白金市場は2023年から2025年まで3年連続で大幅な供給不足(2025年は144万オンス)が続いていたが、WPICは2026年通期(2026f)の需給バランス予測を、従来の29万7000オンスの不足から26万5000オンス(約8.2トン)の供給過剰へと大幅に上方修正した。主因は、金利上昇懸念によるETF・取引所在庫からの資金流出をはじめとする投資需要の急減(前回予測から60万1000オンス下方修正、通期で8万3000オンスの純流出に転換)と、中国を中心とする宝飾品需要の低迷である。
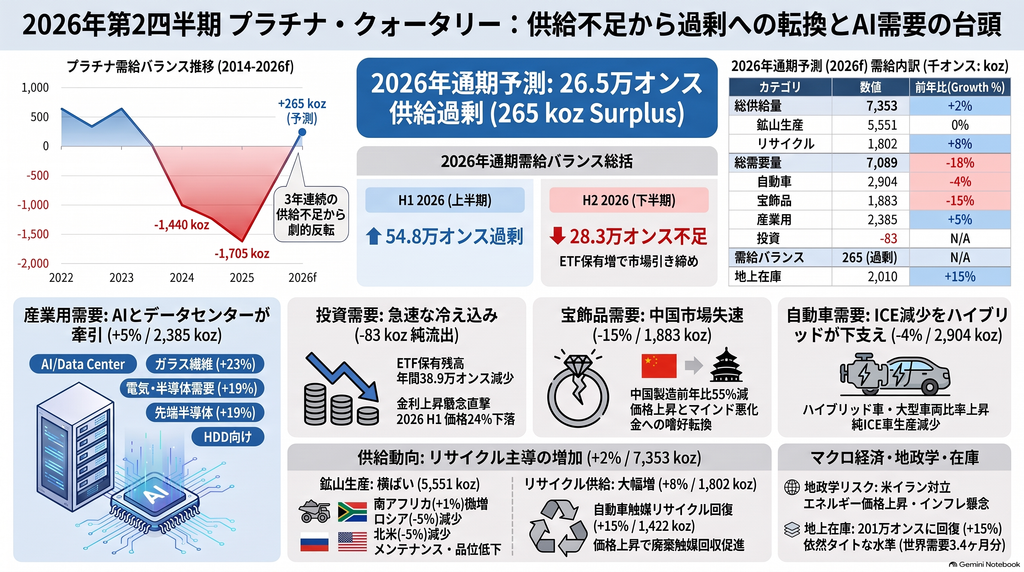
2026年上半期(1~6月期)は54万8000オンスの供給過剰を記録し、これが通期の需給改定に大きく寄与した。下半期(7~12月期)は一転して28万3000オンスの供給不足に転じる見通しだが、通期では2022年以来となる供給過剰への転換となる。上半期時点で総供給は通期予測の約50%、総需要は約45%にそれぞれ達した。
マクロ経済・地政学情勢も市場に影響した。米国とイランの紛争やホルムズ海峡の航行規制によるエネルギー価格上昇はインフレ懸念を増幅させ、主要国の金利高止まり観測を強めた結果、金利を生まない貴金属市場から資金が流出した。白金ETF保有量は2026年上半期だけで50万オンス以上、2025年末の総保有量(約350万オンスと試算される)の約7分の1に相当する規模で減少し、取引所在庫も6万5000オンス減少した。これらを背景に白金価格は2026年上半期に24%下落し、1月下旬の最高値(1オンス=2875米ドル)から46%値を下げた(上半期末で1オンス=1550米ドル程度に相当)。リースレートも一時10%超から5%未満(直近は2%前後)へ急低下した。
2026年通期の世界白金総需要は、前年比18%減の708万9000オンス(約220トン)に減少する見通しだ。投資需要は2025年の115万2000オンスの流入から8万3000オンスの純流出に転じ、ETF保有量が38万9000オンス減、取引所在庫が11万2000オンス減、バー・コイン需要が22%減の31万3000オンスとなることが響く。宝飾品需要は前年比15%減の188万3000オンスと予測され、特に中国が景気減速やVAT変更、金宝飾品へのシフトにより55%減の26万2000オンスへ激減することが主因だ。自動車向け需要はICE車の生産減少がハイブリッド車の成長を上回り、前年比4%減の290万4000オンス。米グローバルデータによる2026年の世界小形車(LDV)生産予測は、年初から300万台下振れして9170万台へ下方修正された。
一方、産業用需要は前年比5%増の238万5000オンスへ拡大する。AI(人工知能)データセンターや高度半導体の整備進展を受け、プリント基板向けガラス繊維需要などのガラス用が23%増の52万8000オンス、HDDやHAMR技術向けなどの電子用が19%増の11万8000オンスへ急伸する。化学用も中国での大型パラキシレン(PX)プラント稼働などで9%増の61万3000オンス、医療用が4%増の33万2000オンス、水素用が8%増の7万7000オンスへ増加する一方、石油精製用は紛争による定期修理の延期などで28%減の13万2000オンスに低迷する。
供給面では、世界白金総供給量が前年比2%増の735万3000オンス(約229トン)と微増を見込む。鉱山生産(精錬供給)は前年並みの555万1000オンスにとどまる。南アフリカは洪水被害からの回復(アマンデルバルト鉱山など)で1%増の400万5000オンスとなる一方、ジンバブエ(1%減の50万8000オンス)、ロシア(5%減の64万6000オンス)、北米(5%減の20万1000オンス)は品位低下や設備保守で減少する。供給増を牽引するのはリサイクル供給で、価格上昇による自動車触媒スクラップの放出などにより8%増の180万2000オンスへ拡大する。
第2四半期(4~6月期)実績は、総供給が前年同期比1%増の190万6000オンス、総需要が16%減の166万3000オンスで、四半期として24万4000オンスの供給過剰を記録した。鉱山生産は前年同期比2%増の147万4000オンス。ジンバブエは溶鉱炉再開と在庫取り崩しにより、四半期として過去最高の15万2000オンス(11%増)を記録した。一方、中国の宝飾品需要は前年同期比76%減と、統計開始以来最低水準に落ち込んだ。
2026年末時点の地上在庫は201万オンス(約63トン)と前年末から15%増加する見通しだが、世界需要の約3.4カ月分に相当する低い水準にとどまり、供給障害や需要急増に対する市場の脆弱性はなお残る。