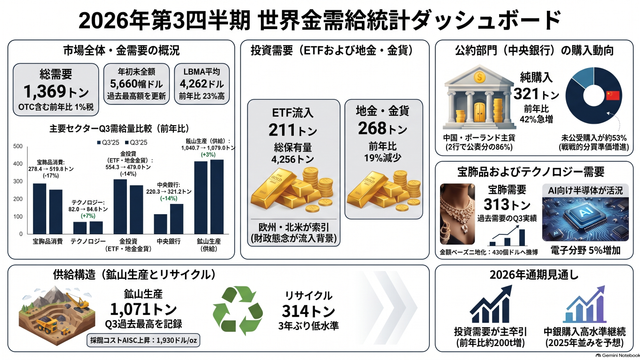
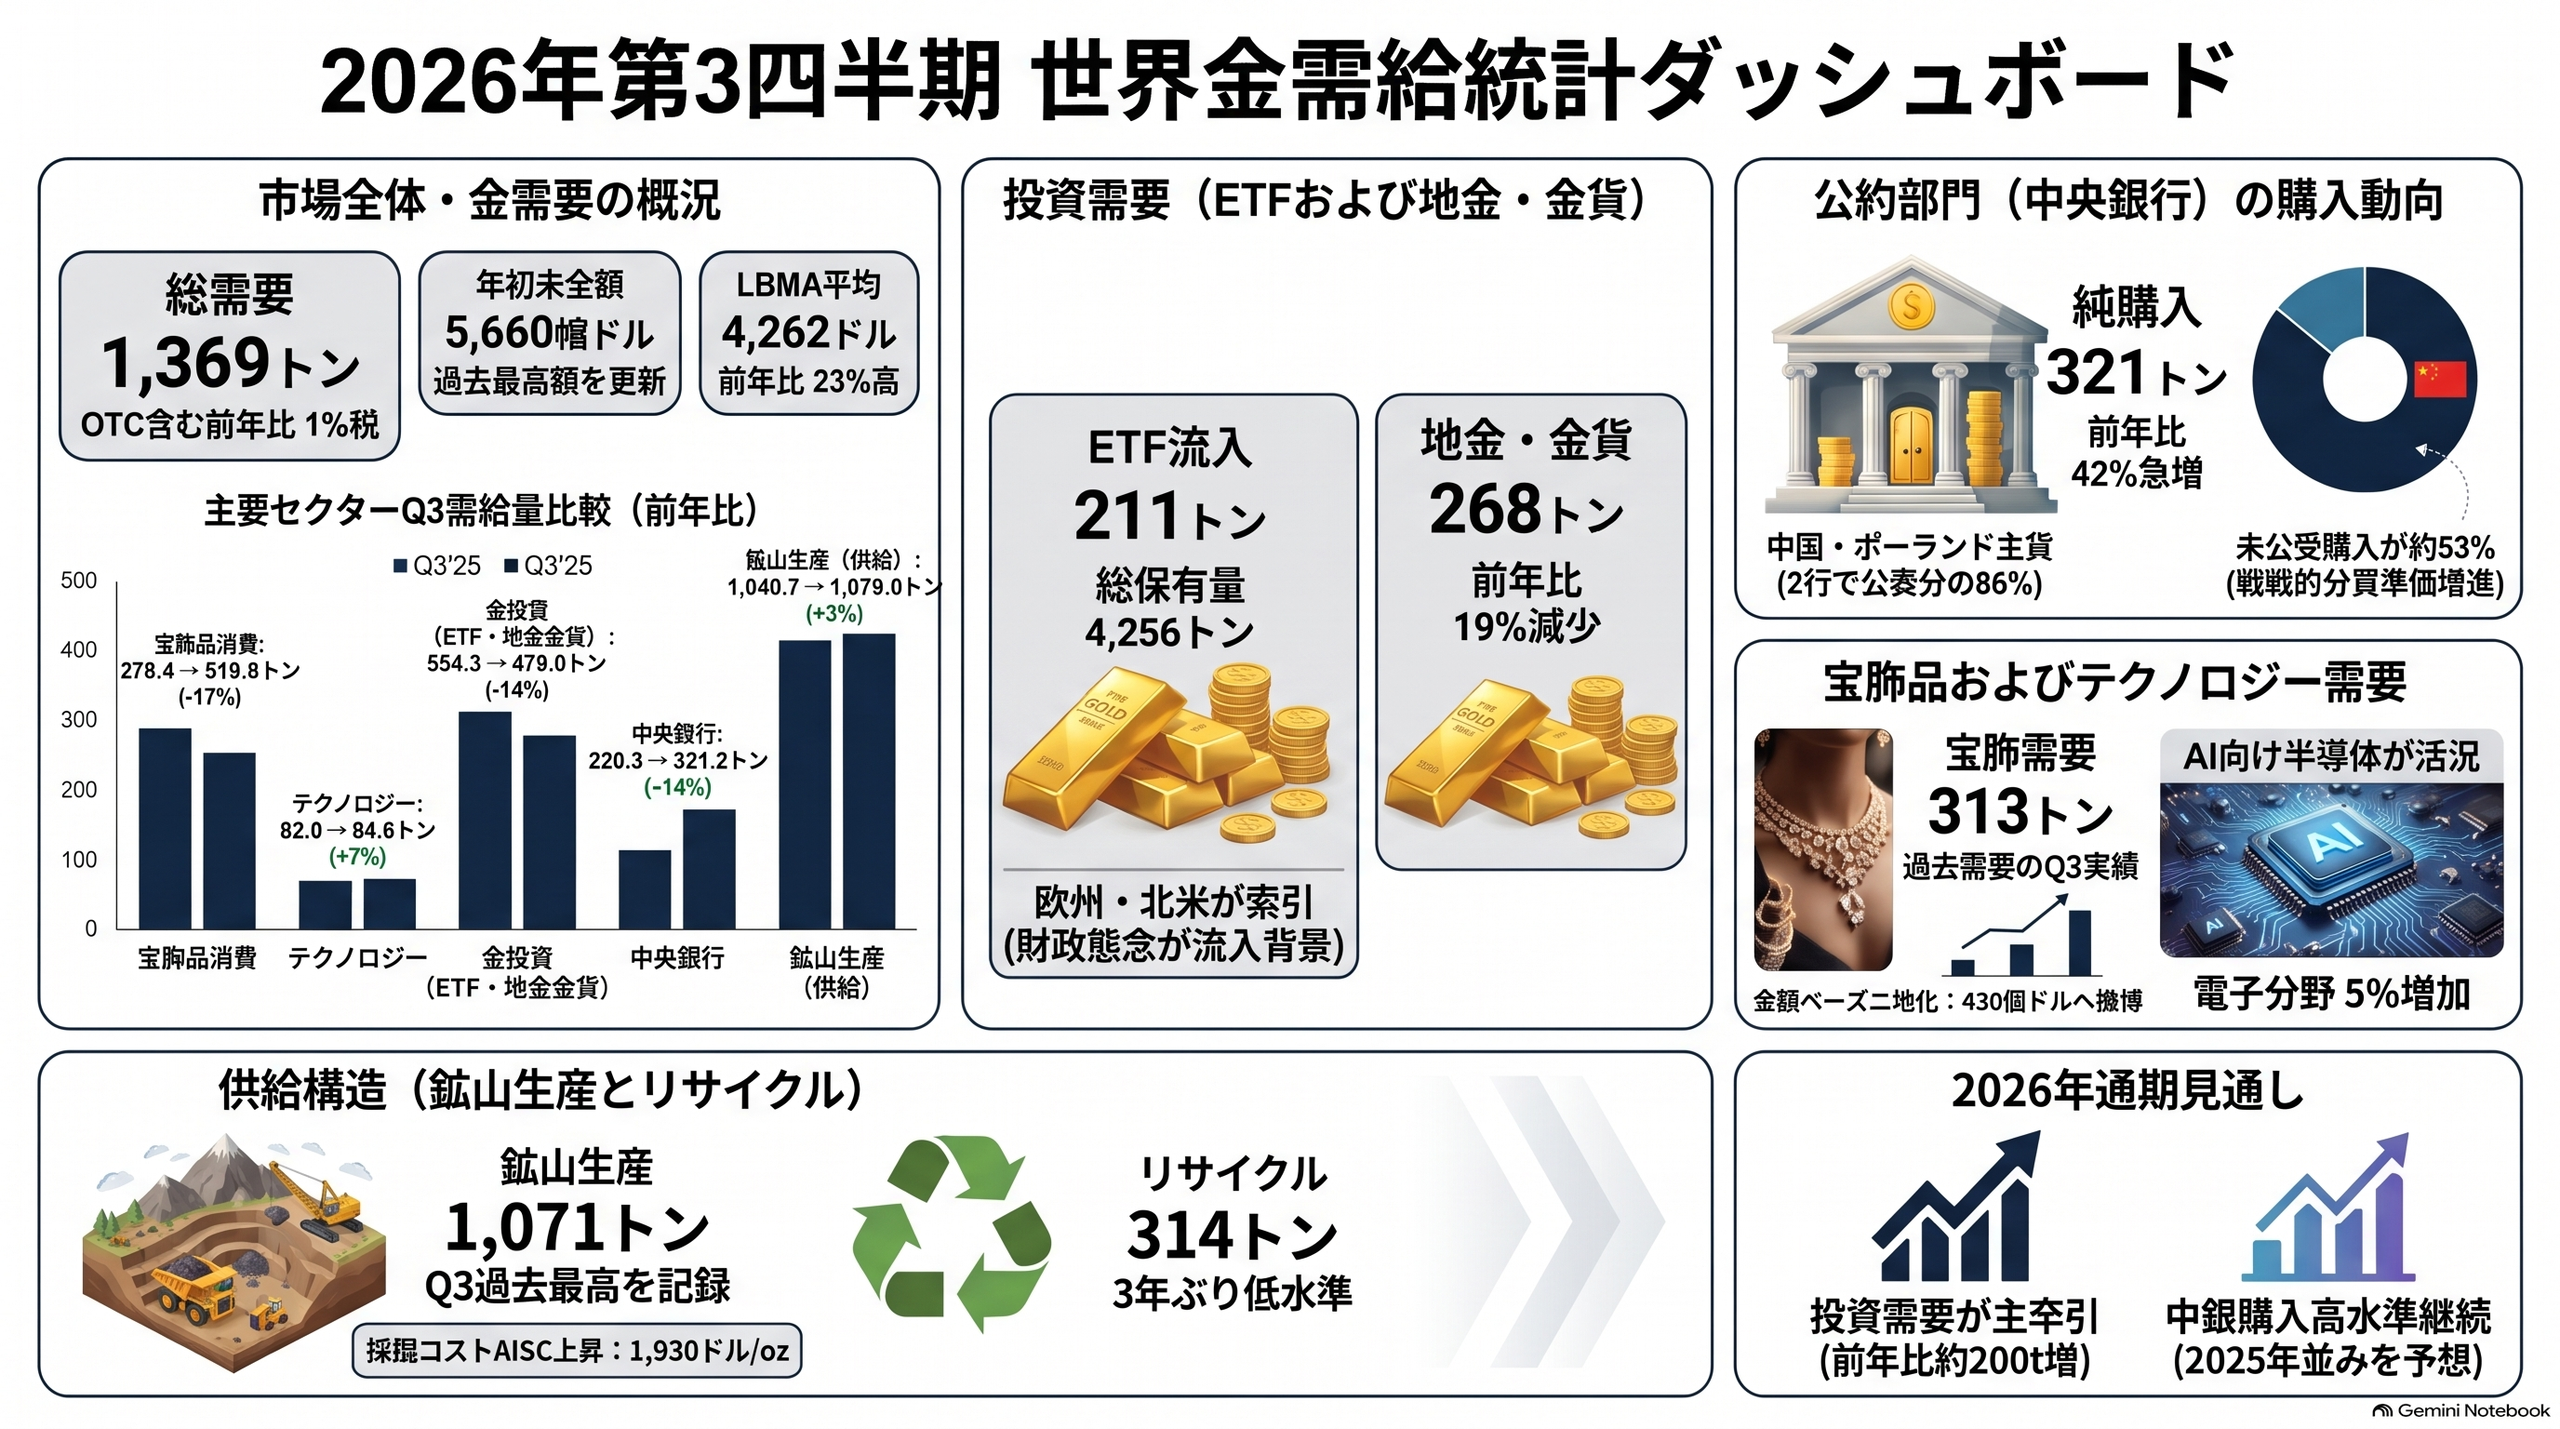
ワールド・ゴールド・カウンシル(WGC)が発表した2026年第3四半期(7~9月期)の金需給統計によると、店頭取引(OTC)を含む世界の金総需要は前年同期比1%減の1,369トンだった。1~9月期累計は3,881トンと過去最高だった2025年同期(3,884トン)にほぼ並び、金額ベースでは過去最高の5,660億ドルに達した。価格高止まりで実需の柱である宝飾品や個人向け地金・コインが落ち込んだ一方、中央銀行の戦略的な買い越しと機関投資家主導の上場投資信託(ETF)への資金流入が全体を下支えした。高値圏でも需要総量が崩れない背景には、金の買い手が「価格に敏感な消費者」から「マクロリスクへの備えを優先する公的部門や大口投資家」へシフトする構造変化がある。
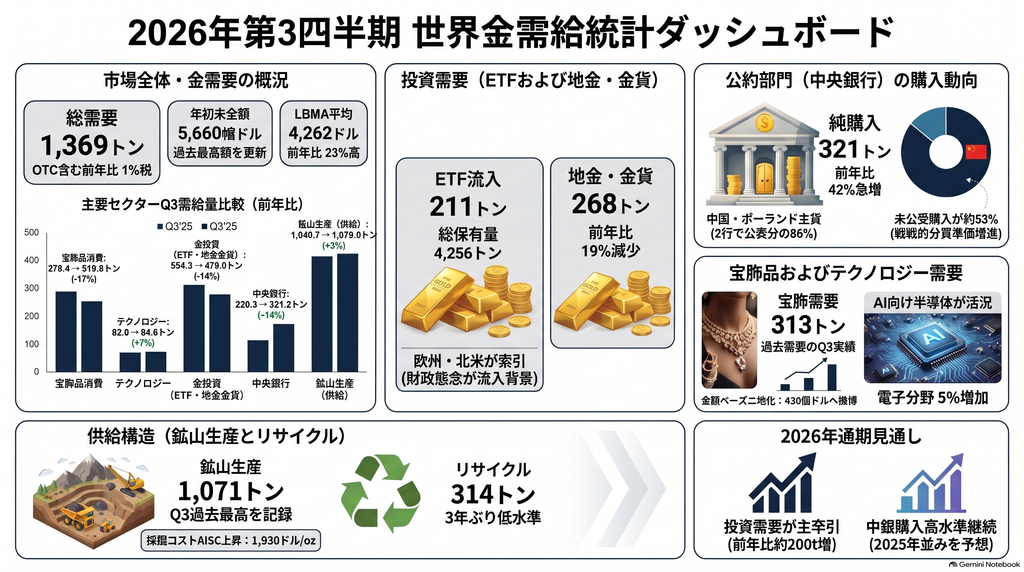
7~9月期の平均金価格は前年同期比23%上昇した一方、前期比では5%下落した。高値圏でも中央銀行・公的機関の純購入量は前年同期比42%増の321トンに拡大し、過去5年間の四半期平均(227トン)を大きく上回った。1~9月期累計は同6%増の675トンとなった。国別の報告ベース買い越し(120トン)は中国人民銀行が63トン、ポーランド国立銀行が40トンで、両国が報告分の約86%を占めた。WGCのデータでは四半期の価格上昇率と中銀購入量に一定の逆相関(価格が落ち着くと買いが増える傾向)がみられる。それでも歴史的高値で旺盛な買いが続くのは、外貨準備の分散や地政学リスク対応という中長期的な安全保障上の要請が、短期的な割高感を上回っているためとみられる。また、非公表の買い越しが全体の約63%を占めており、水面下の公的需要の底堅さが相場の下値支持線として意識されやすい。
投資需要(OTC除く)は前年同期比14%減の479トンだった。このうち金ETFは211トンの純流入と、4~6月期の流出超から再び流入に転じた。欧州(92トン増)や北米(81トン増)のファンドを中心に資金が集まり、世界の金ETF保有残高は過去最高の4,256トン、四半期流入額も過去最高の310億ドルに達した。7~9月期は米国債利回り上昇やドル高、地政学リスク指標の低下など、利息を生まない金に逆風の要因が重なっていた。それでも欧米ETFに大口資金が流入したのは、欧米主要国の財政持続可能性への懸念や根強いインフレ観測が、保有の機会費用を上回るヘッジ需要を生んだためだ。一方、地金・コイン投資は前年同期比19%減の268トンと4年ぶりの低水準にとどまった。価格がレンジ圏で方向感を欠き、値動きを重視する個人投資家が様子見姿勢を強めたほか、米国の高金利長期化観測や株高が新規買いを抑制し、インド(55トン)と米国(8トン)がともに同40%減と落ち込んだ。ただ、中国は国債利回り低下や国内株安を背景に同7%増の79トンと堅調で、1~9月期の世界累計は1,053トンと2013年以来の高水準を維持した。
需要の足かせとなった宝飾品消費は前年同期比17%減の313トンと13四半期連続で前年を下回り、2000年以降の統計で第3四半期として過去最低を記録した。中国が同22%減の66トン、インドが同20%減の100トンと主要消費国が軒並み減少した。もっとも、価格上昇により金額ベースでは同2%増の430億ドルと底堅く、購入予算の縮小というより、限られた予算内で軽量品や低カラット品へ需要が移る「数量と金額の二極化」が進んでいる実態が浮き彫りとなった。テクノロジー向け需要は前年同期比3%増の85トンだった。うちエレクトロニクス向けは同5%増の72トン(2017年10~12月期以来の高水準)となり、高値による代替素材への切り替えやメッキ薄型化といった節約の動きを、人工知能(AI)インフラ投資に伴うサーバーやデータセンター、高性能半導体向けの需要増が上回った。
供給面では、世界の総供給量が前年同期比1%減の1,369トンだった。鉱山生産量はカナダ(前年同期比22%増)、インドネシア(同21%増)、チリ(同19%増)などでの増産により同3%増の1,071トンとなり、第3四半期として過去最高を更新した。採掘コスト(AISC)の上昇以上に金価格が上がり、鉱山会社の採算が高水準にあることが増産意欲を後押ししている。一方、リサイクル供給は四半期平均価格が前期比5%下落したことなどから同8%減の314トンと、2023年10~12月期以来の低水準に落ち込んだ。前年比2割超の高値でもリサイクルが伸び悩むのは、前年比の水準より「直近の価格上昇モメンタム」に反応しやすい性質を持つためだ。加えて、新興国の通貨安懸念や先高観から家計が保有金の売却を控えていることも供給抑制につながった。鉱山会社のヘッジ外し(ネット生産者ヘッジの減少)は17トンで、11四半期連続の減少となった。
WGCは2026年通期について、投資需要(OTC含む)が年間需要の増加をけん引するものの、下期の地金・コイン減速を踏まえ前年比の増加幅予想を従来の400トンから200トンへ引き下げた。中央銀行の通期購入量は7~9月期の好調や4~6月期の上方修正を受けて見通しを引き上げ、少なくとも2025年並みの水準を維持すると見込む。宝飾品需要は高値による減少が続く一方、鉱山生産は通年で過去最高を更新する見込みだが、リサイクルの低迷で総供給は小幅な減少を予想する。10~12月期に向けては、欧米の利上げ観測や債券利回り上昇といった下押し圧力と、財政不安・インフレリスク・米中間選挙を巡る不透明感といった押し上げ要因が交錯するなか、公的部門とETFの買いがどこまで実需の細りを補い続けられるかが焦点となる。